
📅 최종 업데이트: 2026년 9월 27일
결론부터
✅ 나스닥100 101개 중 86개가 S&P500에도 들어 있습니다(2026년 9월 대조)
✅ 그 86개가 S&P500 ETF(IVV) 비중의 54.10%를 차지합니다
✅ 그래서 둘 다 사는 건 분산이 아니라 기술주 비중을 키우는 일에 가깝습니다
✅ 한국에서는 어느 계좌로 사느냐가 지수 선택만큼 중요합니다
저는 2025년 8월부터 연금저축 계좌에서 국내 상장 ETF로 두 지수를 S&P500 7 : 나스닥100 3으로 담고 있습니다. 딱 1년째입니다.

두 지수는 무엇이 다른가요?
편입 기준이 다릅니다. S&P500은 미국 대형주를 넓게 담고, 나스닥100은 나스닥에 상장된 기업만 담습니다.
| 구분 | S&P500 | 나스닥100 |
|---|---|---|
| 종목 수 | 약 500개 | 100개 |
| 편입 기준 | 미국 대형 상장기업 전반 | 나스닥 상장 기업 중 대형주 |
| 산업 구성 | 금융·헬스케어·소비재·기술 등 전 산업 | 기술·소비자·헬스케어 중심 |
| 구성 조정 | 정기 심사 | 분기별 재조정 |
나스닥 공식 설명대로 나스닥100은 기술·소비자·헬스케어에 쏠려 있습니다. 뉴욕증권거래소(NYSE) 상장 기업은 아무리 커도 나스닥100에 못 들어갑니다.
기술주에 쏠린 만큼 상승기에 더 가파르고 조정기에 낙폭도 큽니다. 과거 흐름의 설명일 뿐, 앞으로를 보장하지는 않습니다.
몇 개나 겹치나요?
티커 기준 101개 중 86개가 겹칩니다. 2026년 9월 12일에 나스닥100 공식 구성 목록과 iShares IVV 공식 보유종목 파일(9월 10일 기준)을 티커 단위로 대조했습니다.
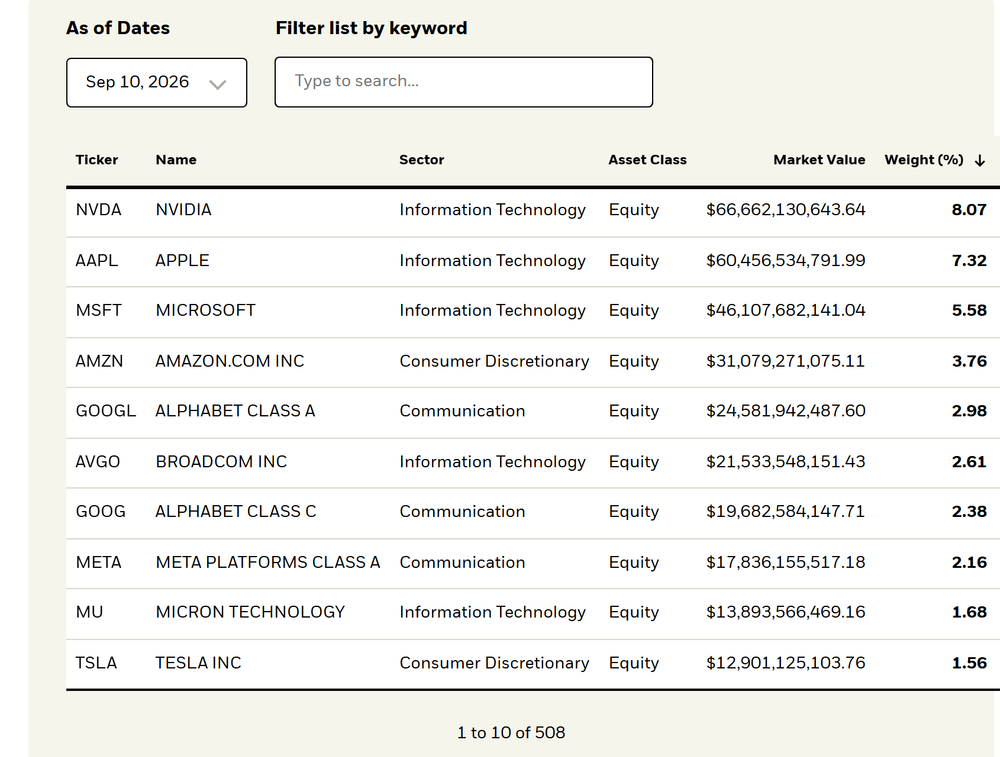
2026년 9월 12일 iShares 공식 상품 페이지에서 연 IVV 보유종목입니다. S&P500 비중 상위 10개가 모두 나스닥100 구성 종목이에요
| 대조 결과 | 값 |
|---|---|
| 나스닥100 구성 종목(티커) | 101개 |
| IVV 보유 주식 | 502개 |
| 둘 다에 있는 종목 | 86개 |
| 겹치는 86개가 IVV 안에서 차지하는 비중 | 54.10% |
| IVV 상위 10개 중 나스닥100에도 있는 것 | 10개 전부 |
| 나스닥100에만 있는 종목 | 15개 |
- 티커가 101개인 건 알파벳이 A주(GOOGL)·C주(GOOG)로 두 번 들어가서입니다. 기업 수로는 100개 중 85개가 겹칩니다
- 캡처의 「1 to 10 of 508」은 주식 아닌 항목까지 합친 수입니다. 자산 구분이 주식(Equity)인 것만 세면 502개입니다
💡 S&P500에 넣은 돈의 절반이 넘는 54.10%가 이미 나스닥100 종목에 가 있습니다. 둘을 합쳐도 분산 효과는 생각만큼 크지 않습니다.
나스닥100에만 있는 종목은?
15개이고, 미국 밖에 본사를 둔 기업이 여럿입니다. ASML(네덜란드)·ARM(영국)·쇼피파이(캐나다) 같은 곳입니다.
| 나스닥100에만 있는 종목 |
|---|
| ARM · TRI(톰슨로이터) · FER(페로비알) · ALAB(아스테라랩스) · CRWV(코어위브) · SPCX(스페이스X) · ASML · MSTR(스트래티지) |
| ALNY(앨나일람) · MELI(메르카도리브레) · NBIS(네비우스) · SHOP(쇼피파이) · CCEP(코카콜라 유로퍼시픽) · PDD · RKLB(로켓랩) |
구성은 분기마다 바뀌니 이 숫자는 2026년 9월 기준입니다. 공식 목록 두 개를 다시 대조하면 그 시점 숫자가 나옵니다.
비율은 어떻게 정하나요?
비율이 곧 기술주 비중입니다. 반반으로 담으면 절충이 아니라 기술주 쪽으로 상당히 기운 상태가 됩니다.
제가 7:3으로 정한 이유도 겹침 때문입니다. 나스닥100은 기술주 비중을 조금 더 얹는 용도로만 3을 뒀습니다.
어느 계좌로 사면 세금이 달라지나요?
경로마다 세금이 완전히 다릅니다. 같은 지수여도 한국 투자자에겐 이 축이 결과를 가릅니다.

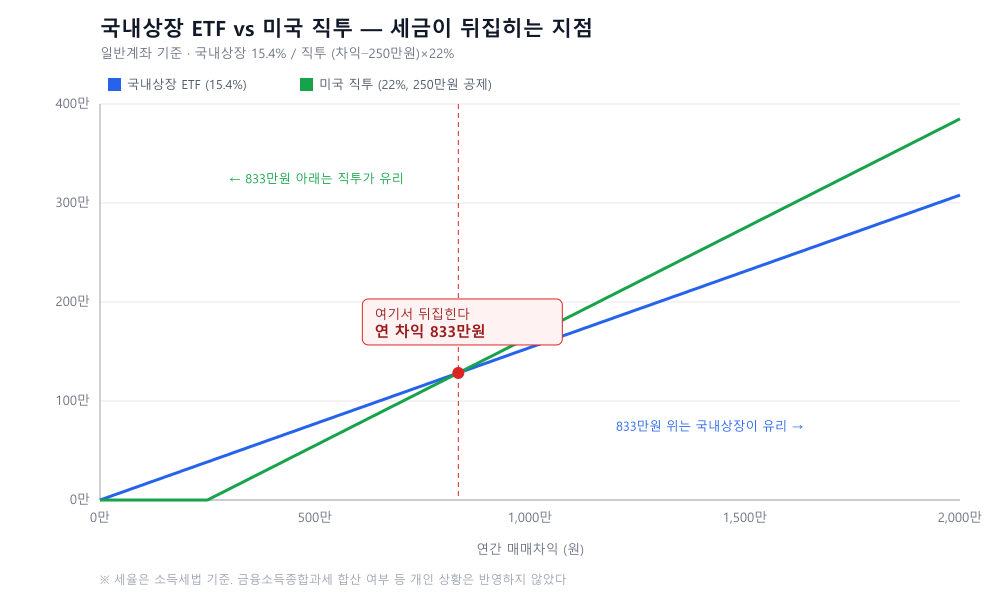
일반계좌 기준으로 국내상장 ETF(차익×15.4%)와 미국 직투((차익−250만원)×22%)를 같은 축에 그린 것. 두 선이 만나는 지점이 연 매매차익 833만원이고, 그 아래는 직투가·위는 국내상장이 세금 면에서 유리하다
| 경로 | 매매차익 | 특징 |
|---|---|---|
| 국내 상장 ETF (일반계좌) | 배당소득세 15.4% | 금융소득종합과세에 합산 |
| 미국 직접투자 ETF | 양도소득세 22% | 연 250만원 기본공제, 분류과세 |
| 연금저축·IRP 계좌 | 과세이연 | 인출 시점까지 세금을 미룸 |
일반계좌라면 연 매매차익 약 833만원이 갈림길입니다. 그보다 적으면 직투가, 많으면 국내 상장이 세금 면에서 유리합니다.
연금저축은 차익·분배금 세금을 인출 때까지 미룹니다. 만 55세 이후 연금으로 받으면 연금소득세 3.3~5.5%이고, 나이가 많을수록 낮아집니다.
종신계약은 100분의 3에 지방소득세 10%가 더해져 3.3%입니다. 대신 중도 인출하면 기타소득세가 붙어 혜택이 사라져, 55세 전에 쓸 돈에는 맞지 않습니다.
세액공제로 얼마 돌려받나요?
한도보다 공제율이 금액을 정합니다. 공제율은 12%, 종합소득금액 4,500만원 이하(근로소득만 있으면 총급여 5,500만원 이하)면 15%입니다.
한도는 연금저축 연 600만원, 퇴직연금(IRP) 합산 시 연 900만원입니다.
| 납입액 | 공제율 12% | 공제율 15% |
|---|---|---|
| 연금저축만 600만원 | 72만원 | 90만원 |
| 연금저축 600 + IRP 300 = 900만원 | 108만원 | 135만원 |
같은 900만원을 넣고도 기준선 아래면 27만원을 더 돌려받습니다. 총급여 5,500만원 부근이라면 이 경계를 확인해 볼 만합니다.
자주 묻는 질문
Q. 둘 다 사면 분산이 되나요?
크게 되지 않습니다. 상위 종목이 겹쳐 기술주 비중 조절에 가깝습니다.
Q. 나스닥100이 무조건 더 오르나요?
아닙니다. 상승기에 더 가파른 경향이 있을 뿐입니다.
Q. 국내 상장이든 직투든 같은 지수면 같지 않나요?
지수는 같아도 세금과 계좌가 다릅니다. 장기 수익률에는 이쪽이 더 크게 작용하기도 합니다.
유의할 점
- ⚠️ 계좌를 먼저 정합니다. 55세 이후에 쓸 돈이면 연금저축·IRP, 중간에 쓸 돈이면 일반계좌입니다
- ⚠️ 그다음 비율을 기술주 비중의 문제로 보고 정합니다
- ⚠️ 연금계좌는 중도 인출하면 혜택이 사라집니다
※ 이 글은 정보 제공 목적이며 특정 상품의 매수·매도를 권유하지 않습니다. 세제는 개정될 수 있으니 실제 투자 전 최신 기준을 확인하세요. 투자 판단과 책임은 본인에게 있습니다.
📌 같은 지수를 연금계좌로 담으실 생각이라면 연금저축 IRP 차이, 같은 900만원인데 495,000원 갈립니다를 먼저 보세요.
연금저축과 IRP는 세액공제 한도와 중도 인출 조건이 다릅니다.
참고한 자료
- Nasdaq-100 구성 기업 및 섹터 (나스닥 공식) — 지수 편입 기준·섹터 구성·분기 재조정
- iShares Core S&P 500 ETF (IVV) 보유종목 (BlackRock 공식) — 겹침 대조에 쓴 S&P500 보유종목(2026-09-10 기준 파일)
- 국가법령정보센터 — 소득세법 — 제59조의3(연금계좌세액공제: 한도 600·900만원, 공제율 12·15%), 제129조(연금소득 원천징수세율)
- ETF 세금 — 국내·해외상장 ETF 과세 비교 (KB) — 세율 개요(참고용)
세율·한도는 소득세법 원문에서 확인한 값을 기준으로 적었습니다(시행 2026. 7. 1.). 세제는 개정되므로 실제 납입 전에 최신 조문을 다시 확인하세요.
관련 링크
🔗 미국 주식 실시간 주가 조회 방법 총정리, 엔비디아 예시로 →
답글 남기기